Domain deo-shop.de kaufen?
Wir ziehen mit dem Projekt
deo-shop.de um.
Sind Sie am Kauf der Domain
deo-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deo-shop.de kaufen?
Kann man Deodorant und Antitranspirant gleichzeitig verwenden?
Ja, man kann Deodorant und Antitranspirant gleichzeitig verwenden. Ein Antitranspirant reduziert die Schweißproduktion, während ein Deodorant Gerüche bekämpft. Indem man beide Produkte kombiniert, kann man sowohl die Schweißbildung als auch unangenehme Gerüche effektiv bekämpfen. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
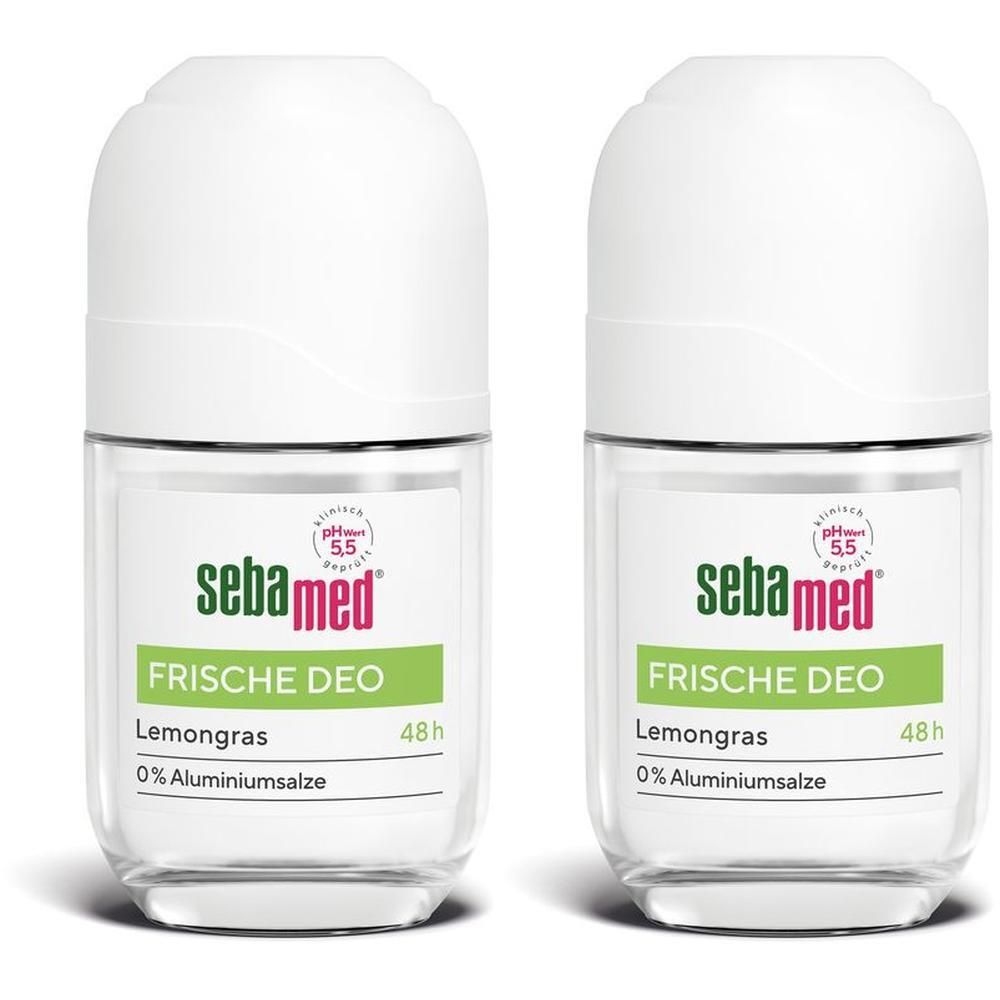
Sebamed Frische Deo Lemongras Roll-on 2x 2x50 ml KörperpflegeSet enthält2x Sebamed Deo Roll-On Frische Deo Lemongras 50 mlSebamed Deo Roll-On Frische Deo Lemongras mit 48 Stunden Wirkung, ohne Aluminiumsalze, effektive Wirkformel mit Bisabolol pH-Wert 5,5 stärkt den Hautschutzmantel, mit frischem Duft nach Lemongras 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit nachhaltig gewonnenem Bisabolol beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor, sorgt für ein langanhaltendes Frischegefühl und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze. PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern UNSER UMWELTVERSPRECHEN: 0 % Mikroplastik 0 % Aluminiumsalze, 0% Alkohol, 0% Parfüm Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Glycerin, Triethyl Citrate, Parfum, Propylene Glycol, Hydroxypropylcellulose, Ethylhexylglycerin, Cymbopogon citratus extract, Citric Acid, Camellia sinensis leaf extract, Bisabolol, Sodium Hydroxide, Octenidine HCl, Potassium Sorbate, Sodium Benzoate6,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
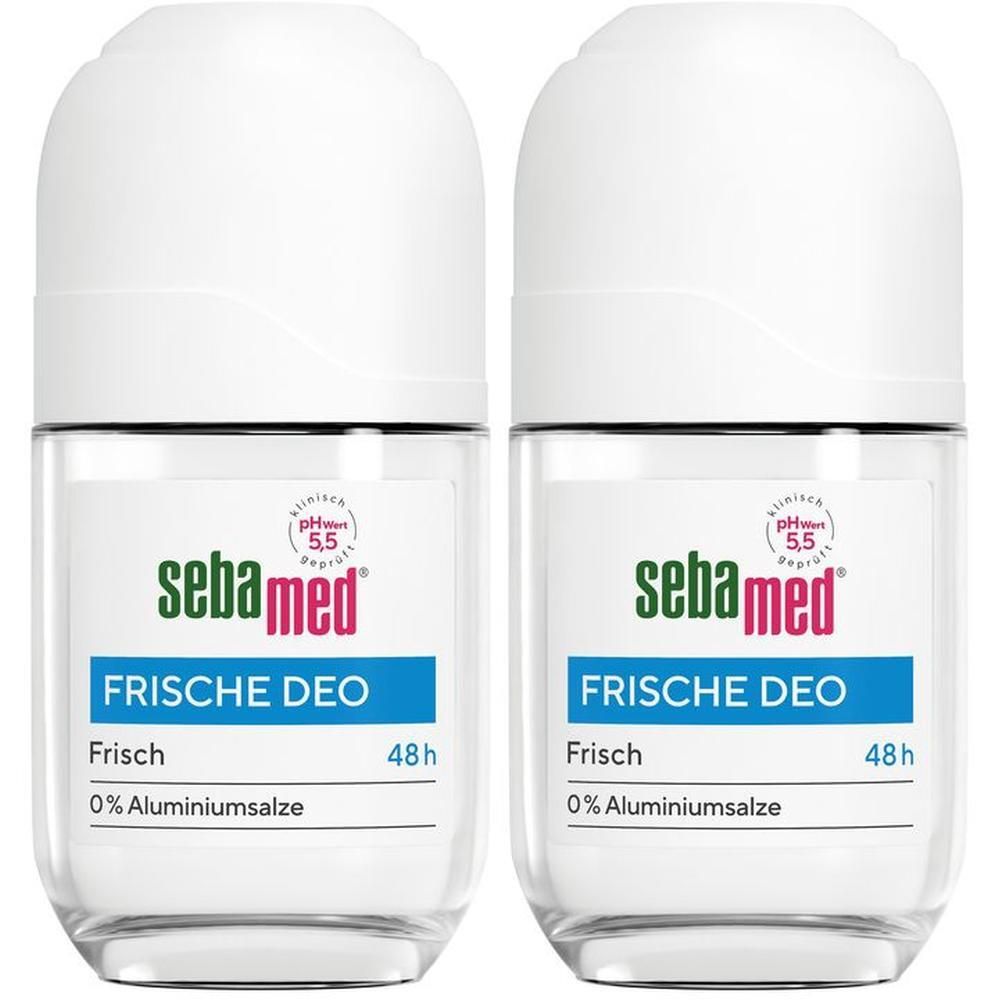
Sebamed Frische Deo frisch Roll-on 2x 2x50 ml KörperpflegeSet enthält2x Sebamed Deo Roll-On Frische Deo Frisch 50 mlSebamed Deo Roll-On Frische Deo Frisch mit 48 Stunden Wirkung, ohne Aluminiumsalze, ohne Alkohol und ohne Parfüm, effektive Wirkformel mit Zink-Komplex, pH-Wert 5,5 stärkt den Hautschutzmantel 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit Zink-Komplex beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze und ohne Alkohol, für die Rasur geeignet PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern UNSER UMWELTVERSPRECHEN: 0 % Mikroplastik 0 % Aluminiumsalze, 0% Alkohol, 0% Parfüm Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Triethyl Citrate, Parfum, Propylene Glycol, Hydroxypropylcellulose, Ethylhexylglycerin, Bisabolol, Citric Acid, Linalyl Acetate, Sodium Hydroxide, Acetyl Cedrene, Octenidine HCl, Menthol6,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
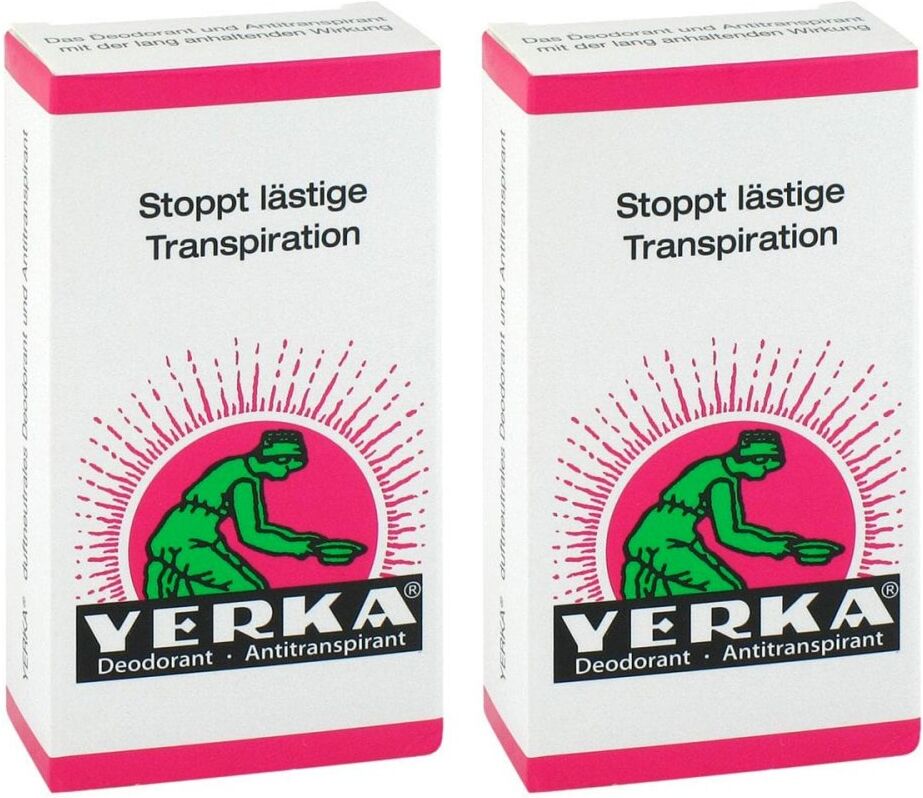
Yerka Deodorant AntitranspirantAnwendungsgebiet von Yerka Deodorant AntitranspirantYerka Deodorant Antitranspirant - die Schweißbremse Yerka Deodorant Antitranspirant stoppt eine übermäßige und lästige Transpiration des Körpers, ohne dabei dessen natürlichen Wärmeausgleichsfunktionen völlig einzuschränken. Unangenehme Gerüche können so gar nicht erst entstehen. Yerka Deodorant Antitranspirant ist zudem duftneutral und kann mit einer eigenen Duftnote ergänzt werden.Wirkungsweise von Yerka Deodorant AntitranspirantHerkömmliche Deodorants überdecken meist nur den Schweißgeruch. Yerka Deodorant Antitranspirant hingegen verringert den Querschnitt der Schweißdrüsen, sodass eine geringere Menge Schweiß auf der Haut abgesondert werden kann – ohne dabei die Funktion der Drüsen vollkommen einzuschränken.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe des Yerka Deodorant Antitranspirant: Aluminiumchlorid Zitronensäure Glycerin Weinsäure Calciumchlorid Salzsäure Natriumchlorid GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung des Yerka Deodorant Antitranspirant: Rasieren Sie Ihre Achselhöhlen und warten Sie anschließend mindestens 1 Tag, bevor Sie Yerka Deodorant Antitranspirant anwenden. Reinigen Sie unmittelbar vor der Anwendung des Yerka Deodorant Antitranspirant Ihre Achselhöhlen mit einer milden Waschlotion. Befeuchten Sie anschließend die Achselhöhlen vor dem Schlafengehen mit einem, in Yerka Deodorant Antitranspirant getränkten Wattebausch. Waschen Sie morgens einfach die Achselhöhlen mit klarem Wasser aus. Benutzen Sie Yerka Deodorant Antitranspirant anfangs 3-4x wöchentlich, später genügen meist 1-2 Anwendungen. Bei besonders empfindlicher Haut können Sie dem mit Yerka Deodorant Antitranspirant benetzten Wattebausch einen Tropfen Wasser zugeben. Yerka Deodorant Antitranspirant k30,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist besser Deo oder Antitranspirant?
Was ist besser Deo oder Antitranspirant? Das hängt von den individuellen Bedürfnissen ab. Deodorant hilft, Gerüche zu bekämpfen, während Antitranspirant die Schweißproduktion reduziert. Wenn man unter starkem Schwitzen leidet, kann ein Antitranspirant die bessere Wahl sein. Allerdings enthalten Antitranspirante oft Aluminiumverbindungen, die bei manchen Menschen Hautreizungen verursachen können. Es ist wichtig, die eigenen Bedürfnisse und Vorlieben zu berücksichtigen, um die richtige Wahl zu treffen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Mineral DEO Original Deodorant Kristall 2x 2x100 g KörperpflegeSet enthält2x allcura Deo-Mineral Original 100 gDeodorant-Kristall Kalialaun, einmal kristallisiert, per Hand aus der Masse herausgeschlagen und geschliffen Anwendung: Anfeuchten des Deosteins und der Körperstelle (z. B. Achselhöhle) dann mit dem Stein abreiben. Ingredients (INCI): Potassium Alum, Potassium, Calcium13,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sebamed Frische Deo Lemongras Roll-on 2x 2x50 ml KörperpflegeSet enthält2x Sebamed Deo Roll-On Frische Deo Lemongras 50 mlSebamed Deo Roll-On Frische Deo Lemongras mit 48 Stunden Wirkung, ohne Aluminiumsalze, effektive Wirkformel mit Bisabolol pH-Wert 5,5 stärkt den Hautschutzmantel, mit frischem Duft nach Lemongras 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit nachhaltig gewonnenem Bisabolol beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor, sorgt für ein langanhaltendes Frischegefühl und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze. PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern UNSER UMWELTVERSPRECHEN: 0 % Mikroplastik 0 % Aluminiumsalze, 0% Alkohol, 0% Parfüm Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Glycerin, Triethyl Citrate, Parfum, Propylene Glycol, Hydroxypropylcellulose, Ethylhexylglycerin, Cymbopogon citratus extract, Citric Acid, Camellia sinensis leaf extract, Bisabolol, Sodium Hydroxide, Octenidine HCl, Potassium Sorbate, Sodium Benzoate6,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Deodorant und Antitranspirant gleichzeitig verwenden?
Ja, man kann Deodorant und Antitranspirant gleichzeitig verwenden. Ein Antitranspirant reduziert die Schweißproduktion, während ein Deodorant Gerüche bekämpft. Indem man beide Produkte kombiniert, kann man sowohl die Schweißbildung als auch unangenehme Gerüche effektiv bekämpfen. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
Sebamed Frische Deo frisch Roll-on 2x 2x50 ml KörperpflegeSet enthält2x Sebamed Deo Roll-On Frische Deo Frisch 50 mlSebamed Deo Roll-On Frische Deo Frisch mit 48 Stunden Wirkung, ohne Aluminiumsalze, ohne Alkohol und ohne Parfüm, effektive Wirkformel mit Zink-Komplex, pH-Wert 5,5 stärkt den Hautschutzmantel 48 STUNDEN WIRKUNG: Die effektive Wirkformel mit Zink-Komplex beugt Körpergeruch 48 Stunden wirksam und zuverlässig vor und ist besonders hautverträglich. Natürlich ohne Aluminiumsalze und ohne Alkohol, für die Rasur geeignet PH 5,5 FÜR GESUNDE HAUT: Der pH-Wert 5,5 von sebamed stärkt die Funktion des natürlichen Hautschutzmantels auch gegen schädliche Umwelteinflüsse und trägt zur Gesunderhaltung der Haut bei QUALITÄT MADE IN GERMANY: Unsere Produkte werden in Deutschland entwickelt, getestet und hergestellt. Die Qualität ist durch ausgewählte Rohstoffe und kontrollierte Fertigungsprozesse garantiert. Sebamed Produkte sind in über 400 Studien dermatologisch-klinisch getestet DERMATOLOGISCH-KLINISCH BESTÄTIGT: Sebamed Produkte helfen, den natürlichen Hautschutzmantel zu stabilisieren und die Haut widerstandsfähiger gegen Umweltreize zu machen. Die Verträglichkeit und Pflegewirkung sind dermatologisch-klinisch geprüft und bestätigt. Dadurch trägt diese Pflegeserie nachweislich dazu bei, das Risiko für Hautreaktionen spürbar zu vermindern UNSER UMWELTVERSPRECHEN: 0 % Mikroplastik 0 % Aluminiumsalze, 0% Alkohol, 0% Parfüm Anwendung: Unter den Achseln auftragen. Nach Bedarf mehrmals täglich wiederholen Inhaltsstoffe: Aqua, Alcohol, 1,2-Hexanediol, Triethyl Citrate, Parfum, Propylene Glycol, Hydroxypropylcellulose, Ethylhexylglycerin, Bisabolol, Citric Acid, Linalyl Acetate, Sodium Hydroxide, Acetyl Cedrene, Octenidine HCl, Menthol6,29 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Yerka Deodorant AntitranspirantAnwendungsgebiet von Yerka Deodorant AntitranspirantYerka Deodorant Antitranspirant - die Schweißbremse Yerka Deodorant Antitranspirant stoppt eine übermäßige und lästige Transpiration des Körpers, ohne dabei dessen natürlichen Wärmeausgleichsfunktionen völlig einzuschränken. Unangenehme Gerüche können so gar nicht erst entstehen. Yerka Deodorant Antitranspirant ist zudem duftneutral und kann mit einer eigenen Duftnote ergänzt werden.Wirkungsweise von Yerka Deodorant AntitranspirantHerkömmliche Deodorants überdecken meist nur den Schweißgeruch. Yerka Deodorant Antitranspirant hingegen verringert den Querschnitt der Schweißdrüsen, sodass eine geringere Menge Schweiß auf der Haut abgesondert werden kann – ohne dabei die Funktion der Drüsen vollkommen einzuschränken.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe des Yerka Deodorant Antitranspirant: Aluminiumchlorid Zitronensäure Glycerin Weinsäure Calciumchlorid Salzsäure Natriumchlorid GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung des Yerka Deodorant Antitranspirant: Rasieren Sie Ihre Achselhöhlen und warten Sie anschließend mindestens 1 Tag, bevor Sie Yerka Deodorant Antitranspirant anwenden. Reinigen Sie unmittelbar vor der Anwendung des Yerka Deodorant Antitranspirant Ihre Achselhöhlen mit einer milden Waschlotion. Befeuchten Sie anschließend die Achselhöhlen vor dem Schlafengehen mit einem, in Yerka Deodorant Antitranspirant getränkten Wattebausch. Waschen Sie morgens einfach die Achselhöhlen mit klarem Wasser aus. Benutzen Sie Yerka Deodorant Antitranspirant anfangs 3-4x wöchentlich, später genügen meist 1-2 Anwendungen. Bei besonders empfindlicher Haut können Sie dem mit Yerka Deodorant Antitranspirant benetzten Wattebausch einen Tropfen Wasser zugeben. Yerka Deodorant Antitranspirant k30,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kasa Deo AntitranspirantAnwendungsgebiet von Kasa Deo AntitranspirantKasa Deo Antitranspirant schützt vor Schwitzen und Geruch. Wirkungsweise von Kasa Deo AntitranspirantSie brauchen einen stärkeren Deoschutz, da Sie häufig im Stress sind oder einfach stärker schwitzen und sich trotzdem optimal vor Schweiß und Geruch schützen wollen? Dann ist Kasa Deo Antitranspirant genau das richtige für Sie. Kasa Deo Antitranspirant schützt Sie vor der Schweißbildung und dem anschließenden Geruch. Dabei reicht Kasa Deo Antitranspirant für eine Anwendung von etwa 6 Monaten. Die besonders gute Verträglichkeit von Kasa Deo Antitranspirant ist dermatologisch getestet. Zudem kann Kasa Deo Antitranspirant an allen schwitzenden Hautpartien verwendet werden und eignet sich nicht nur für die Achseln. Wirkstoffe / Inhaltsstoffe / ZutatenKasa Deo Antitranspirant enthält: Aluminiumchlorid-Hexahydrat Isopropylalkohol Aqua GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Das Produkt sollte nicht auf frisch rasierte Haut aufgetragen werden. DosierungAnwendungsempfehlung von Kasa Deo Antitranspirant: Sie können von Kasa Deo Antitranspirant bei Bedarf abends auf die gereinigte Haut auftragen- oder sprühen. HinweiseWeitere Deodorants finden Sie ebenfalls in Ihrer Versandapotheke. Kasa Deo Antitranspirant können in Ihrer Versandapotheke www.juvalis.de erworben werden.29,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist besser Deo oder Antitranspirant?
Was ist besser Deo oder Antitranspirant? Das hängt von den individuellen Bedürfnissen ab. Deodorant hilft, Gerüche zu bekämpfen, während Antitranspirant die Schweißproduktion reduziert. Wenn man unter starkem Schwitzen leidet, kann ein Antitranspirant die bessere Wahl sein. Allerdings enthalten Antitranspirante oft Aluminiumverbindungen, die bei manchen Menschen Hautreizungen verursachen können. Es ist wichtig, die eigenen Bedürfnisse und Vorlieben zu berücksichtigen, um die richtige Wahl zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.